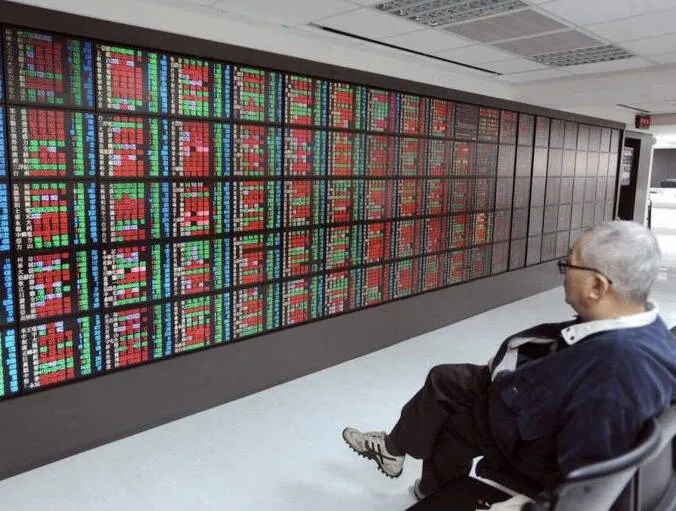
「即使我已經78歲了,我也永遠不會停止投資。」日本東京78歲的退休公務員吉田博,在65歲退休後每月領取約17萬日圓退休金,手握約5000萬日圓金融資產,至今每天仍持續投資。對他而言,投資早已不只是為了賺錢。
吉田退休後每月領取約17萬日圓退休金,約合新台幣3.4萬元。他手中的金融資產約5000萬日圓,約合新台幣1000萬元,至今仍把一部分資金放在市場裡。
他的投資起點可以回溯到40多歲。當時只是因為同事推薦而少量投入股票,並沒有設定大幅增加資產的目標。
不過開始持有股票之後,他逐漸對企業動態產生興趣,會查看持股公司的財務報表和新產品,也會閱讀報紙上的產業文章,進一步關注利率與匯率的走勢。
「因為牽涉到我自己的錢,新聞不再感覺像是發生在別人身上的事。」吉田說,投資讓他感覺自己也參與了社會,這正是其中的樂趣所在。
如今78歲的他,每天早上查看經濟新聞、關注持股價格,已經成為日常生活的一部分。股價上漲時當然會感到高興,下跌時,他也會想知道市場究竟發生了什麼事。
吉田的資產配置相當清楚。約1500萬日圓是現金與存款,約合新台幣300萬元;約1200萬日圓是國內股票,約合240萬元;約1700萬日圓是投資信託,約合340萬元;約600萬日圓是海外股票與其他投資,約合120萬元。
現金與存款主要用來因應生活費、醫療費及照護費等可能出現的大額支出。近期沒有使用需求的資金,則繼續留在市場裡。「雖然我78歲了,但這並不意味著我必須把所有東西都換成現金。」吉田說,自己投入市場的錢並不是明天就需要使用的資金,因此可以接受一定程度的價格波動。
他也曾經歷投資損失,但認為股價下跌就是下跌,因此最重要的是不把日常生活所需的錢拿去投資。
對於財富傳承,吉田沒有打算刻意留下大量資產給孩子。他已經告訴孩子們,「可能什麼都不剩,也可能會剩下一些東西」。
對吉田來說,先確保日常生活所需的資金,再用暫時不需要的錢投資,不只是管理退休資產的方式,也讓他持續關注社會與經濟的變化,並從中找到生活的樂趣。