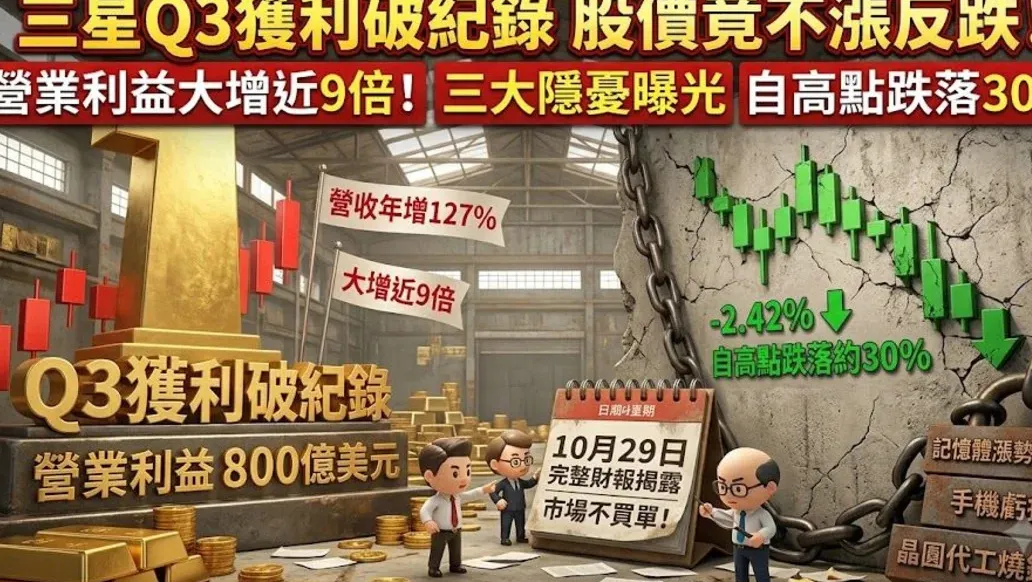
三星電子8日公布第3季初步財測,受AI浪潮帶旺記憶體需求影響,營業利益預估達107.4兆韓元、約800億美元,首度突破100兆韓元大關;營收約195兆韓元,年增127%,雙雙創下歷史新高。
相較去年同期的12.17兆韓元,營業利益預估大增近9倍,連續4季創下新高,反映AI基礎建設需求強勁,帶動記憶體業務獲利大幅攀升。
然而,亮眼成績未能獲得市場買單。三星股價8日下挫2.42%,收在26.2萬韓元,較52週高點37.45萬韓元回落約30%,顯示市場對三星獲利成長能否延續,態度明顯轉趨保守。
市場目前的擔憂,集中在三星的獲利是否已經觸頂。市場消息顯示,三星第3季HBM高頻寬記憶體位元出貨量季增約50%;摩根大通也預估,三星HBM市占率可望從20%升至34%,龍頭SK海力士則從60%降至46%。但記憶體價格漲勢可能逐漸降溫。
TrendForce預估,第4季傳統DRAM合約價漲幅將降至10%至15%,遠低於第2季約60%的漲幅。價格漲幅收斂,意味著記憶體業務的獲利擴張速度將明顯放緩。
第二大疑慮是手機與消費性電子業務恐拖累成長。記憶體漲價對三星是雙面刃,會侵蝕消費性電子產品的獲利空間,據分析師估計,三星手機部門第3季虧損可能超過10億美元。
第三則是晶圓代工部門何時轉虧為盈。由於固定成本和低利用率,該部門依然在燒錢,但高層在指引中稱「不久後」有望轉虧為盈。隨著台積電產能吃緊,三星已調漲部分晶圓代工價格,漲幅最高達15%。
三星預計於10月29日公布完整財報,屆時才會揭露各事業部門的詳細表現。市場一致預估每股盈餘近90天已下修4.52%,儘管過去一年預估值仍大增509%,顯示分析師對近期動能看法分歧。
後市將關注10月29日完整財報揭露的各部門表現、第4季DRAM合約價漲幅,以及HBM4出貨進度。三星預期HBM4銷售量第3季將增至前一季的3倍,並指出供應受限情況可能持續至2028年。
對三星而言,AI記憶體需求與市占率提升仍是利多,但價格漲勢放緩、手機業務承壓,加上股價對強勁財報反應冷淡,都讓市場更在意獲利成長能否持續。
這也凸顯一個產業現實:當AI記憶體紅利進入下半場,投資人要的不再是單季數字創新高,而是證明下一個成長引擎在哪裡。
市場提醒,財經內容僅供參考,投資人做決策時應審慎評估風險,並就投資結果自行負責。