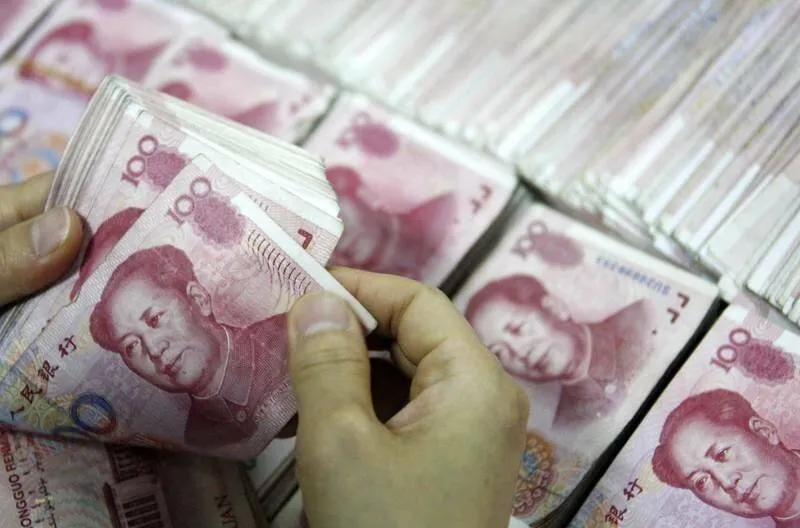
中國官方數據顯示,去年中國關閉的銀行超過670家,數量創下歷史新高。這些被關閉的銀行幾乎清一色是村鎮等級的小型銀行,也讓中國的銀行總數降到3139家。
評級機構惠譽依據中國國家金融監督管理總局的數據發布報告指出,中國的小型銀行,尤其是村鎮等級的機構,仍然是整體金融體系中最脆弱的一環,普遍存在資產品質不良、資本不足和治理不佳等問題,在經濟較不發達的地區尤其明顯。
數據也反映出小型銀行的獲利壓力。今年上半年,村鎮銀行的資產報酬率已經從2021年的0.56%下滑到0.45%。同一時間,不良貸款率卻上升到2.8%,遠高於整體銀行業平均的1.5%。
這些小型銀行對小型企業、房地產開發商,以及地方政府融資平台的曝險較高。在房地產市場長期低迷,加上低利率環境和通貨緊縮的夾擊下,銀行的獲利空間持續被壓縮。
惠譽認為,中國這波整併和解散農村銀行的行動,目的是提升監管強度和透明度,長期來看有機會重塑小型銀行的競爭格局。不過報告也提醒,這些機構的結構性弱點在短期內恐怕難以消除。
有市場分析人士指出,中國在經歷大規模信貸擴張帶動成長之後,金融體系累積的問題反過來開始抑制經濟成長。也有專家認為,關閉小型銀行的舉動,可能是為了防範這些機構之間爆發流動性風險。
整體經濟數據同樣承壓。中國今年第二季的經濟成長率為4.3%,是2022年以來最低;8月份的工業利潤年增4.2%,也是今年以來的最低增幅。
在經濟成長放緩的背景下,官方加緊推動去風險行動,銀行業的整併潮正是其中一環。後續是否會有更多小型銀行被整併或退場,值得持續觀察。
對一般民眾來說,銀行整併最直接的影響是服務據點的變化。村鎮銀行的客戶多半是當地居民和小商家,整併過程中的存款保障和服務銜接,將是關鍵所在。
這波關閉潮究竟是風險出清的開始,還是更大壓力的前兆,市場看法不一。可以確定的是,中國金融體系的體質調整,才正要進入深水區。
接下來官方會如何拿捏整併的速度和力道,在防範風險和維持金融穩定之間取得平衡,各界都在看。