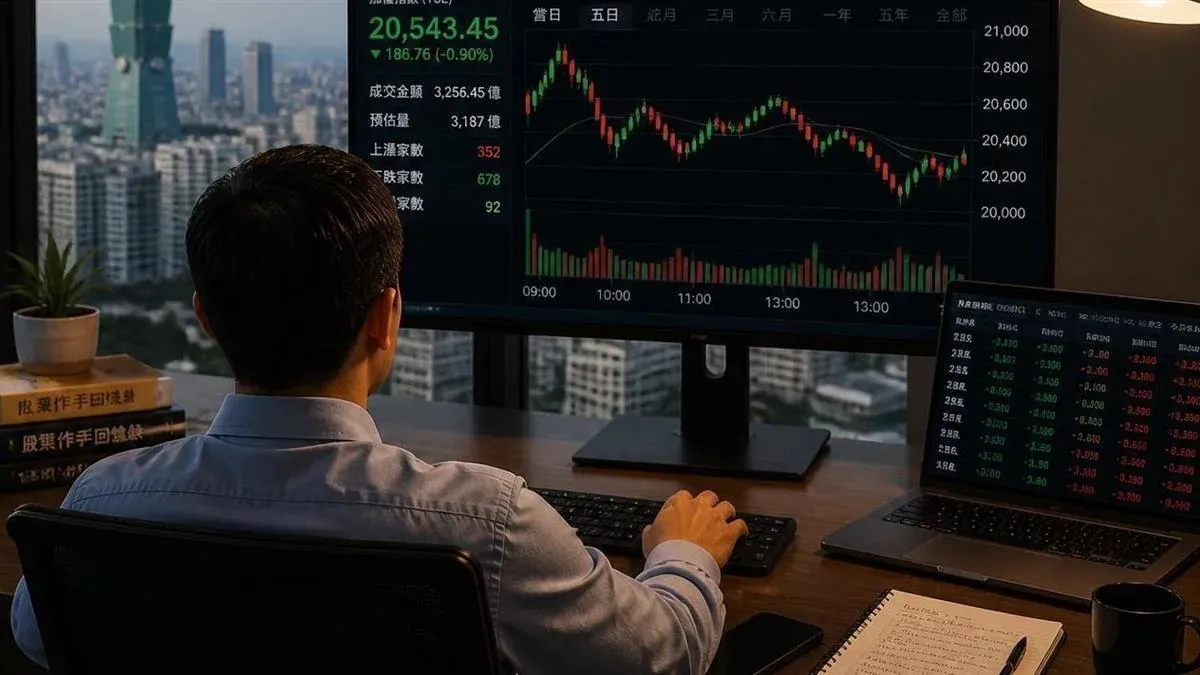
台股衝上歷史高點,帶動全民投資熱潮。一名網友在網路論壇Dcard發文,分享自己借錢當沖、最後背下近百萬元債務的慘痛歷程,引發熱烈討論。
這名網友表示,在台股首度衝破20000點大關時,他自認能透過股市迅速累積財富,於是每天熱衷於當沖交易。為了追求更高收益,他甚至申辦個人信用貸款投入市場。
更進一步,他把借貸而來的本金拿去申辦融資買進股票,形成極度危險的「雙重槓桿」。在部位過度放大的情況下,只要盤勢稍有回檔震盪,他就無法承受,往往在恐慌中砍在最低點。
光是當沖環節,他就迅速虧損了數十萬元。然而資金見底之後,他依然深陷「下一次一定能翻本」的執念,接連辦理增貸,並轉向其他管道借錢。
直到某天,他驚覺自己連信用卡的最低應繳金額都已無力支付,才猛然意識到財務早已徹底失控,累積了近100萬元的龐大債務。
為了收拾殘局,他著手尋求債務整合,起初卻因為短期內聯徵查詢次數過於頻繁,屢次遭到銀行拒絕。
在專員建議下,他忍痛暫停各項貸款申請3個月,以修復信用紀錄。在這段期間,他把日常開銷壓到極限,三餐只吃泡麵與即期食品,下班後更馬不停蹄地跑外送兼職,增加現金流。
3個月後,他順利通過債務整合審核,大幅降低了每月的還款負擔,也徹底斬斷了股市交易。他把兼職收入與省下的每一分錢,全數投入還款。
歷經整整2年的苦行僧生活,他終於把近100萬元的負債全數結清。
痛定思痛之後,他呼籲投資人,千萬不可承擔超出自身負荷的槓桿,更不能落入以債養債的無底洞,也不要陷入「下次一定能翻本」的執念。
文章曝光後,許多網友表示,過度槓桿中最危險的心魔,往往是「想靠下一把翻身」的賭徒心態。一旦把投資當成擺脫債務的唯一捷徑,反而更容易在急躁中擴大虧損。也有正在考慮借貸買股的股民直言,看完真的會害怕。
討論區中也有其他受創的過來人分享,有人透露年輕時同樣以小額信貸買股,一路加碼借貸到逼近300萬元,最後甚至拿房屋申辦高利率的二胎借款,雖然事後轉貸整合成較低利息的方案,但每月收入扣除房貸、信貸與開銷後所剩無幾,還得耗費數年才能重見天日。不過也有網友客觀指出,工具本身並非原罪,關鍵在於信貸加融資、天天頻繁當沖的極端作法;待生活回到正軌並備妥緊急預備金後,仍可用自有閒錢,以定期定額、分批布局大盤型ETF等穩健方式參與市場。