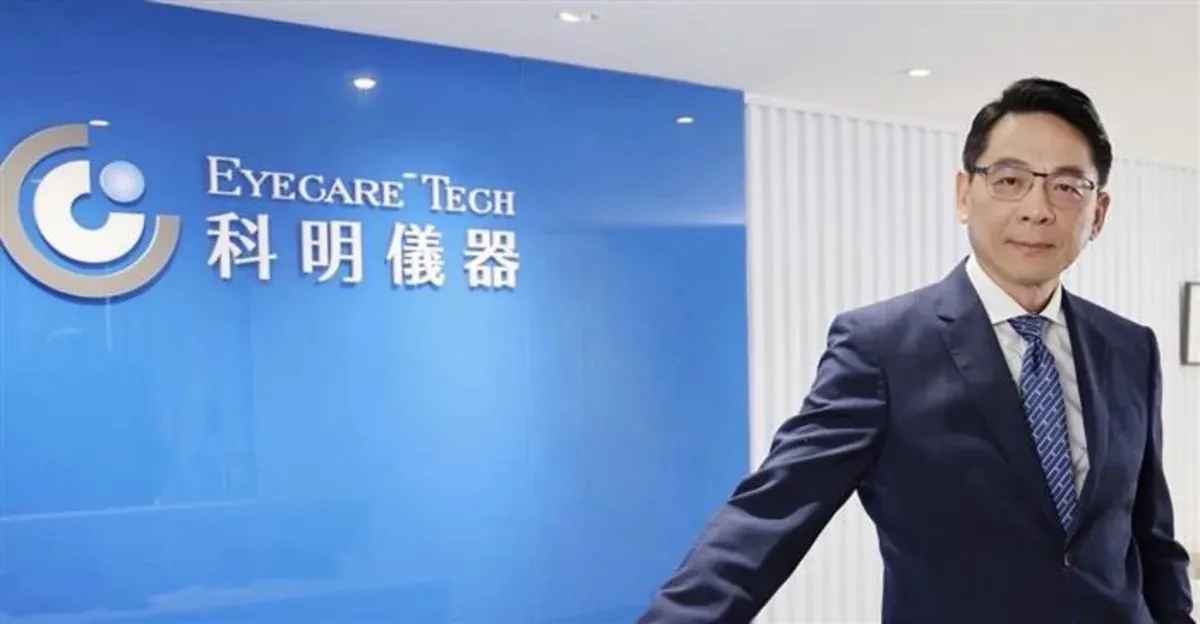
眼科白內障設備廠商科明儀器(7881)雙喜臨門:9 月營收 7,416 萬元,月增 367%、年增 91.23%,業績明顯成長;同時獲得櫃買中心通過上櫃審議,依時程推估,有機會在年底前掛牌上櫃。
董事長江勁賢指出,今年在飛秒白內障設備領域大有斬獲。高單價的 Z8 大型飛秒白內障設備,截至 9 月銷量提升到 6 台,比去年同期多出 2 台;小型設備的銷售也同步成長。
除了賣設備,公司與中小型眼科診所之間的設備租賃業務持續熱絡,間接帶動手術量與耗材銷售。數據顯示,今年前 9 個月耗材銷量比去年同期成長 10%,耗材市占率一舉拉高到 50%。
展望第 4 季,還有醫學中心添購的大型手術設備,預計有 1 到 2 台將陸續完成驗收裝機,可望繼續挹注營運表現。
人工水晶體也是成長動能之一。公司推出的短延焦段人工水晶體,近期在各大眼科院所通路推廣,獲得不錯的評價;專為白內障與老花眼患者設計的 HOYA 三焦點人工水晶體需求攀升,帶動整體人工水晶體平均售價走高,前 9 個月人工水晶體業務比去年同期成長 11%。
科明主要從事人工水晶體、眼科手術設備與相關耗材的經銷,以及設備租賃與保固服務。從市場面看,台灣每年白內障手術約 30 萬例,隨著人口高齡化加速,未來手術設備與耗材的需求預期持續成長。
法人認為,公司正加速朝台灣白內障手術第一領導品牌的目標邁進,明年業績展望值得期待。
對投資人來說,上櫃審議通過是重要里程碑。從興櫃轉向上櫃,意味公司治理與財務透明度達到一定標準,也有助於提升市場能見度與籌資能力。
不過醫療設備產業競爭激烈,設備採購週期長,業績容易受單季裝機時程影響,投資人仍須留意季度波動。
整體而言,設備銷售、租賃、耗材三線並進,加上高齡化帶來的長期需求,是科明這波成長的主要支撐。