台股本週在5萬點關前上演高檔震盪。5日大漲1,236點後,6日盤中最高來到49,968點,距離5萬點僅31點,卻未能一舉攻克;8日受到美債殖利率回升、美股走弱及權值股賣壓影響,單日大跌492點,收49,313點。
本週走勢先強後弱。5日集中市場指數大漲1,236點、漲幅2.55%,收49,712點,成交值達1.15兆元;6日續漲110.51點,盤中最高49,968點,收49,822點。
不過5萬點近在咫尺之際,多方追價力道開始降溫。7日小跌16.18點,收49,806點;8日盤中一度跌逾600點,終場下挫492點,收49,313點,失守5日線。
籌碼變化是本週另一項重要訊號。5日大漲時三大法人同步買超764.49億元,其中外資買超718.97億元,成為指數攻高的重要推力;但6日起籌碼迅速轉向,三大法人連續3個交易日賣超。
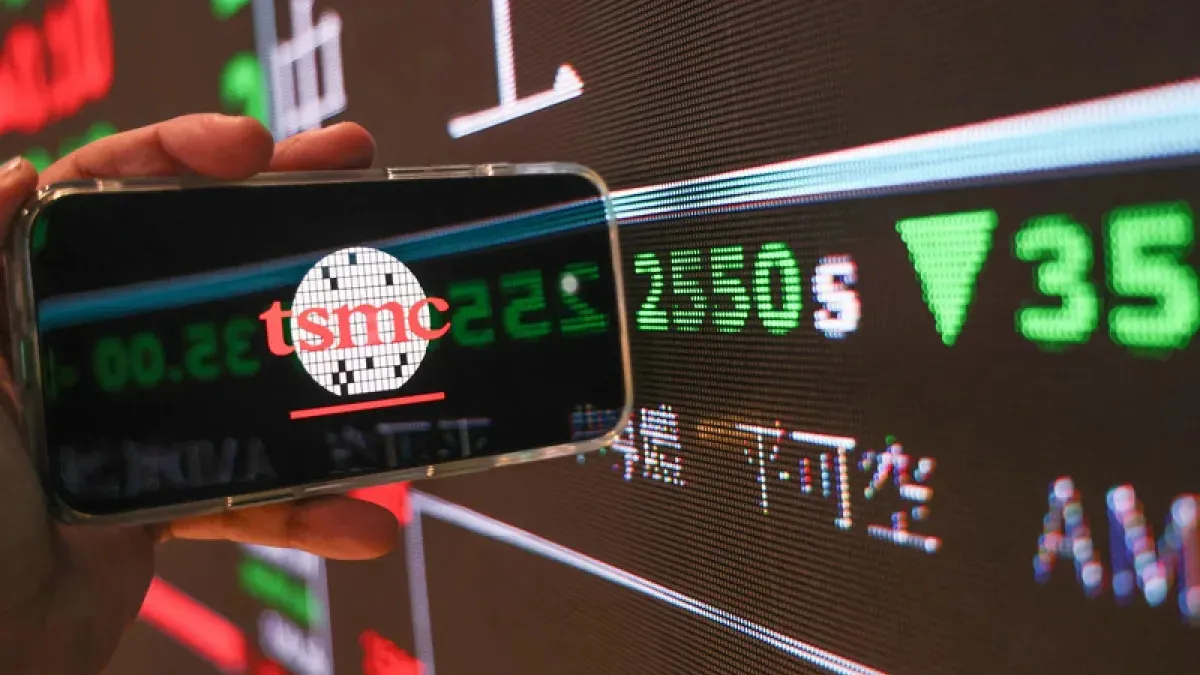
6日三大法人賣超207.87億元、7日賣超212.57億元,8日更擴大至898.95億元,外資單日即賣超758.52億元。法人籌碼由積極追價轉向高檔調節,後續要看外資是否重新回補台積電(2330)等權值股。
產業面來看,CCL/PCB仍是本週最具延續性的強勢主線。台光電(2383)5日大漲9.93%至5,700元,6日再漲5.18%、盤中一度觸及6,000元;台燿、聯茂、南亞同步走強。AI伺服器規格升級,帶動市場聚焦M9以上高階材料等需求。
隨著指數8日回檔,記憶體與封測族群相對有撐。台灣美光桃園工會取得罷工權後,市場開始關注DRAM供給風險,南亞科(2408)等記憶體股因此受到關注;不過目前仍屬市場對供給風險的預期交易,並非已確認的轉單。
封測方面,日月光投控(3711)8日逆勢上漲1.64%、收744元,成為電子權值股中少數維持強勢的個股,顯示資金並未全面撤出AI供應鏈,而是轉向封測、先進封裝等相對具基本面支撐的標的。
高價股則是本週盤面最明顯的強弱分化區。隨著指數逼近5萬點,高檔調節賣壓浮現,川湖(2059)、穎崴(6515)7日走弱,8日信驊(5274)、川湖更一度同步跌停,顯示高基期個股在高檔震盪環境下波動明顯放大。
雙十連假過後,除了觀察5萬點能否重新收復,更要留意美債殖利率與美股風險偏好,以及外資是否重新回補權值股;產業面則持續追蹤記憶體供給議題、CCL高階材料升級,以及封測/先進封裝族群能否延續資金承接。